Decisão do TRF2 suspende liminar que impedia alíquota de 12% em exportações, afetando grandes multinacionais do setor
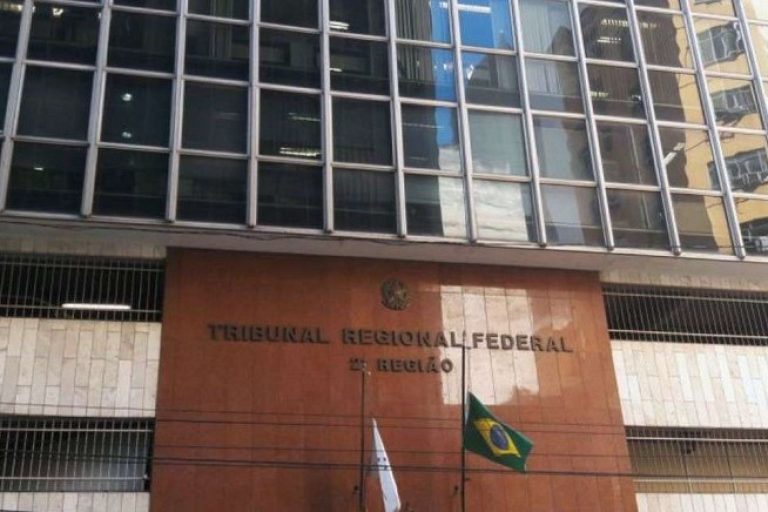
Justiça Federal do Rio de Janeiro autoriza a retomada da cobrança do imposto de 12% sobre a exportação de petróleo, em decisão que afeta grandes multinacionais.
Entenda a decisão do TRF2 sobre o imposto na exportação de petróleo
A cobrança de imposto sobre exportação de petróleo foi liberada pela Justiça Federal no Rio de Janeiro em 17 de setembro de 2024. A Advocacia-Geral da União defendeu que a suspensão da alíquota de 12% poderia provocar lesão grave à economia nacional. O desembargador Luiz Paulo da Silva Araújo Filho, presidente do Tribunal Regional Federal da 2ª Região, acatou o pedido e revogou a liminar que impedia a tributação.
Impacto da decisão na economia e no setor petrolífero
A retomada da cobrança do imposto afeta diretamente grandes multinacionais do setor petrolífero, como Total Energies, Shell, Repsol Sinopec, Petrogal e Equinor, que haviam questionado judicialmente a medida. O magistrado ressaltou que essas empresas possuem capacidade econômica para arcar com o imposto e poderão pleitear a restituição em caso de eventual ilegalidade da cobrança, minimizando riscos para a arrecadação pública. A medida provisória instituiu a alíquota em um cenário de alta dos preços dos derivados, especialmente o óleo diesel, agravado pela guerra no Oriente Médio que reduziu a oferta global.
Contexto da Medida Provisória 1.340/2026 e seus objetivos
Publicada em 12 de março de 2026, a MP 1.340/2026 foi editada pelo governo federal como uma ferramenta para conter a escalada dos preços de derivados no mercado interno, diante do desabastecimento provocado por conflitos internacionais. O imposto de exportação de 12% sobre o petróleo visa desestimular as vendas externas e assegurar maior oferta para o consumo doméstico, buscando estabilizar os valores no país e proteger a economia dos impactos da volatilidade global.
Repercussão entre as multinacionais e perspectivas jurídicas
Cinco multinacionais contestaram a cobrança, alegando prejuízos e questionando a constitucionalidade do imposto. A decisão do TRF2 destaca a capacidade financeira dessas empresas para cumprir a obrigação tributária, ao mesmo tempo em que assegura o direito de recurso para devolução caso a cobrança seja considerada indevida ao final do processo. Este posicionamento abre precedente importante para a aplicação de tributos em setores estratégicos, especialmente em momentos de crise.
Desdobramentos para o mercado interno e abastecimento
Com a autorização para a cobrança do imposto, o governo busca reforçar o controle sobre a exportação e garantir maior disponibilidade de petróleo no mercado doméstico, influenciando positivamente o preço dos derivados, como o óleo diesel. A medida pode contribuir para a redução dos impactos da crise internacional na cadeia produtiva nacional, promovendo maior estabilidade para consumidores e setores industriais dependentes desses insumos.