
Nova lógica tributária transforma tratamento fiscal e variáveis de negociação com fornecedores no agronegócio
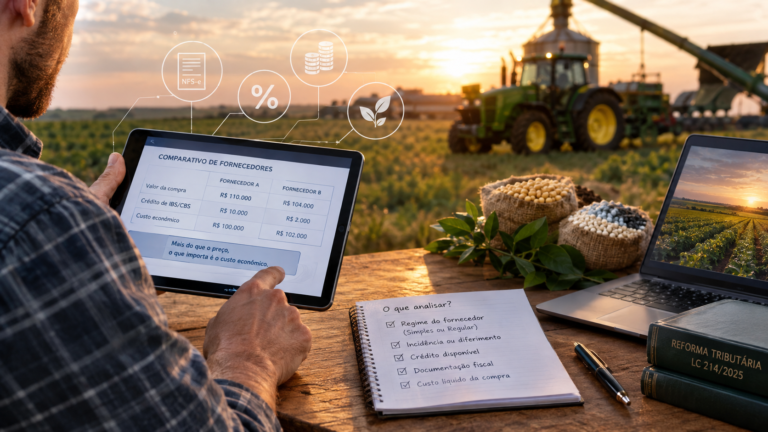
Reforma tributária com IBS e CBS transforma cálculo de margem e negociação com fornecedores de insumos agrícolas em 2027
A entrada em vigor do IBS e da CBS em 2027 obriga produtores rurais a repensar a forma de avaliar custos de insumos. A nova lógica tributária transforma o tratamento fiscal da compra em variável de margem, caixa e negociação com fornecedores.
Com a reforma tributária, o crédito disponível sobre compras de insumos se torna elemento estratégico na decisão de compra. O produtor não pode mais considerar apenas o preço nominal do produto, mas deve incluir na análise o benefício fiscal gerado pelo sistema de créditos dos novos impostos.
A mudança afeta diretamente a rentabilidade das operações agrícolas. Um insumo mais caro, mas que gera maior crédito tributário, pode resultar em melhor fluxo de caixa e margem líquida comparado a um produto mais barato sem benefícios equivalentes.
Esta transformação exige que produtores e gestores rurais desenvolvam capacidade de análise tributária mais sofisticada. A negociação com fornecedores também muda de patamar, pois o crédito fiscal passa a ser moeda de troca nas discussões comerciais.
A implementação do IBS e CBS representa o maior ajuste tributário do agronegócio em anos, impactando desde pequenos produtores até grandes operações. O setor deve se preparar para adaptar sistemas de gestão e processos de compra ainda em 2026, antes da entrada em vigor dos novos tributos.





