Decisão do STF traz implicações fiscais e jurídicas relevantes
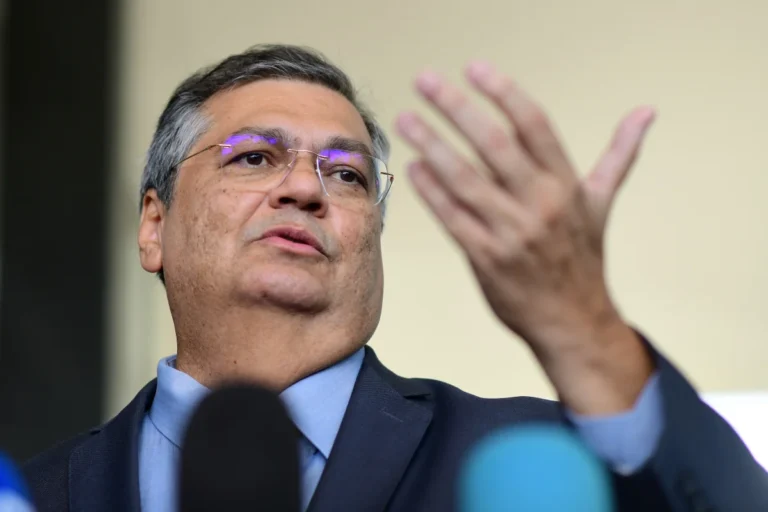
O ministro Flávio Dino suspendeu a revalidação de restos a pagar associados ao orçamento secreto, destacando implicações jurídicas e fiscais.
Em uma decisão que poderá ter impactos significativos sobre as finanças públicas, o ministro Flávio Dino, do Supremo Tribunal Federal (STF), suspendeu a revalidação de restos a pagar associados ao controverso orçamento secreto. Essa medida ocorre em meio a um cenário fiscal desafiador, onde a transparência e a responsabilidade na gestão dos recursos públicos se tornam ainda mais essenciais.
O pano de fundo da decisão
A liminar foi concedida no domingo, 21 de dezembro de 2025, em resposta a um mandado de segurança apresentado por deputados federais e pelo partido Rede Sustentabilidade. O grupo argumentou que o artigo 10 do Projeto de Lei Complementar (PLP) 128/2025, que autoriza a revalidação de restos a pagar não processados, poderia abrir portas para a retomada de pagamentos vinculados a emendas do relator, as conhecidas “emendas do orçamento secreto”. Essa prática já havia sido considerada inconstitucional pelo STF devido à falta de transparência.
Dino determinou que, caso o projeto fosse sancionado, os efeitos do artigo 10 permaneceriam suspensos até o julgamento definitivo do mandado de segurança. Essa decisão ressalta a necessidade de cautela ao lidar com questões orçamentárias que podem impactar a integridade fiscal do país.
Implicações fiscais e jurídicas
O PLP, que foi aprovado pelo Congresso em 17 de dezembro de 2025, visa reduzir benefícios federais em pelo menos 10%. No entanto, o dispositivo questionado permite a liquidação de restos a pagar não processados, até mesmo aqueles já cancelados, até o final de 2026. Para Dino, essa revalidação equivale a ressuscitar uma modalidade de gasto que já havia sido considerada inconstitucional, rompendo assim a cadeia normativa das finanças públicas.
Além disso, o ministro alertou que a revalidação de restos a pagar cancelados “deixa de existir juridicamente”, e sua reinstalação pode ser vista como a criação de nova autorização de gasto sem respaldo legal. Ele enfatizou que a proposta, ao revogar limites estabelecidos por legislações anteriores, representa um risco significativo à Responsabilidade Fiscal, uma vez que não se trata de um regime de transição razoável, mas de uma medida de largo impacto fiscal.
Um chamado à responsabilidade fiscal
Dino também lembrou que as dificuldades fiscais atuais exigem que todos os Poderes da República atuem para preservar o equilíbrio fiscal. Ele destacou que, em um momento em que as contas públicas enfrentam sérios desafios, o cumprimento dos princípios da Responsabilidade Fiscal se torna ainda mais crucial. Não há previsão na execução do plano de trabalho do STF para a reativação de despesas canceladas, indicando que a proposta em questão extrapola os parâmetros estabelecidos pelos Poderes para corrigir as inconstitucionalidades reconhecidas anteriormente.
Essa decisão de Dino não apenas reflete a preocupação com a transparência e a responsabilidade na gestão fiscal, mas também destaca a importância de um controle rigoroso sobre como os recursos públicos são alocados e utilizados. A continuidade do debate sobre o orçamento secreto e suas implicações será essencial para a saúde fiscal do país nos próximos anos.
Fonte: www.metropoles.com
Fonte: Hugo Barreto/Metrópoles