Apesar do crescimento na extração, a indústria americana mantém forte dependência das importações, principalmente da China
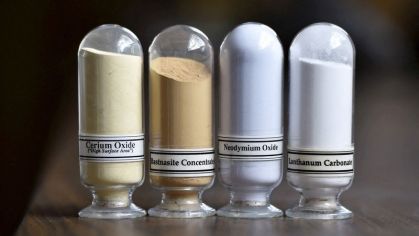
EUA ampliam a produção de terras raras, mas dependem de importações para 67% do consumo, principalmente da China.
Produção de terras raras nos EUA cresce, mas consumo ainda depende de importações
Em 2025, a produção de terras raras dos Estados Unidos atingiu cerca de 51 mil toneladas de REO (óxidos de terras raras), superando os 45,5 mil toneladas de 2024 e os níveis anteriores de 2021 e 2022. Esse crescimento reflete uma política nacional focada na recuperação da capacidade mineral doméstica, com destaque para a operação da mina de Mountain Pass, localizada na Califórnia. Entretanto, apesar da ampliação da extração, a produção interna de compostos e metais processados ficou em torno de 8,9 mil toneladas, insuficiente para suprir o consumo nacional estimado em 27 mil toneladas. Essa diferença expõe um gargalo industrial que mantém os EUA dependentes de importações para cerca de 67% do consumo total.
Impacto da dependência de terras raras na segurança econômica e tecnológica
A dependência dos Estados Unidos por importações de terras raras, em especial dos compostos e metais processados, revela uma vulnerabilidade estrutural com implicações econômicas e estratégicas profundas. Grande parte desses materiais é importada da China, incluindo Hong Kong, que responde por cerca de 71% dos suprimentos entre 2021 e 2024, com outros fornecedores secundários como Malásia, Japão e Estônia. A complexidade da cadeia global significa que até mesmo produtos vindos de terceiros países podem conter insumos originários da China, ampliando a exposição americana a riscos geopolíticos. Essa situação é especialmente crítica no segmento das terras raras pesadas, como disprósio e térbio, essenciais para a fabricação de ímãs permanentes usados em veículos elétricos, turbinas eólicas e equipamentos militares avançados, nos quais a dependência de importação americana é absoluta.
Consequências dos controles chineses sobre exportações de terras raras
Em 2025, a China reforçou controles sobre a exportação de diversos elementos estratégicos, incluindo terras raras pesadas como disprósio, térbio e ítrio. Essa ação consolidou as terras raras como instrumento de política industrial e externa, aumentando a volatilidade e o risco nas cadeias de suprimento globais. Para os Estados Unidos, essa dinâmica representa um desafio significativo, pois a alta concentração do fornecimento em um único país eleva a vulnerabilidade da indústria nacional, especialmente em setores sensíveis como defesa, energia renovável e tecnologia de ponta. O controle chinês sobre a oferta reforça a necessidade de diversificação e fortalecimento das capacidades industriais americanas para garantir maior autonomia estratégica.
Usos das terras raras na economia americana e desafios industriais
As terras raras desempenham papel transversal na economia dos Estados Unidos. Tradicionalmente, seu principal uso está em catalisadores para o refino de petróleo, mas o setor de maior crescimento envolve os ímãs permanentes que suportam motores elétricos, eletrônicos e tecnologias ligadas à transição energética. Além disso, são essenciais para aplicações militares como radares, sensores e sistemas de navegação. Apesar da abundância de recursos minerais, o país enfrenta uma lacuna na capacidade de processamento, refino e produção de componentes avançados, o que limita a competitividade industrial e impede a redução da dependência externa. Essa dificuldade estrutural destaca a importância de investimentos em tecnologias e infraestrutura para agregar valor à produção mineral interna.
Estratégias dos EUA para ampliar autonomia na cadeia de terras raras
Para mitigar os riscos associados à dependência externa, os Estados Unidos adotam uma estratégia que combina a expansão da mineração doméstica com a diversificação de fornecedores internacionais. A Austrália se destaca como um parceiro estratégico, com reservas estimadas em 6,3 milhões de toneladas e uma cadeia de processamento mais desenvolvida fora da China. O Brasil também é apontado como alternativa promissora a médio prazo, detendo cerca de 21 milhões de toneladas em reservas, embora ainda enfrente desafios no desenvolvimento industrial. Além disso, Canadá, Vietnã e países africanos emergem como potenciais fornecedores complementares. No entanto, para alcançar maior autonomia, é fundamental que o avanço na extração seja acompanhado por progressos significativos nas etapas industriais de refino, separação e fabricação de produtos finais, especialmente ímãs e componentes tecnológicos.