Decisão do ministro André Mendonça reconhece que Embrapa não deve pagar IPVA no estado e determina ressarcimento dos valores cobrados nos últimos cinco anos
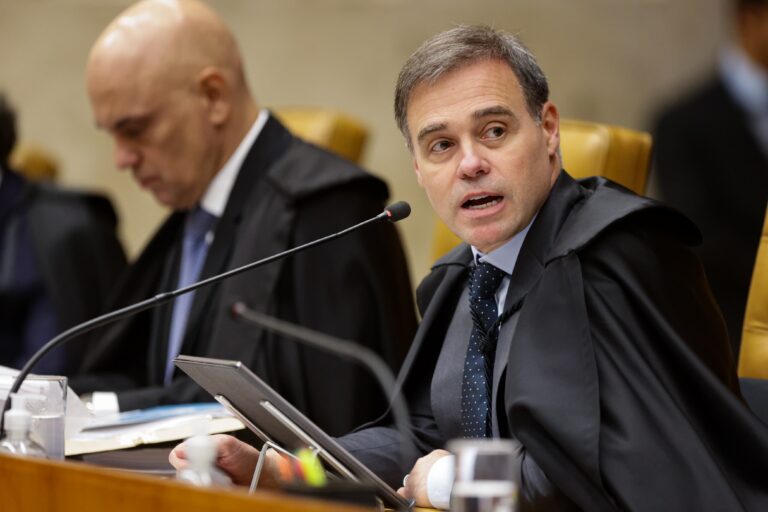
STF determina que veículos da Embrapa no Maranhão estão imunes ao pagamento de IPVA e garante ressarcimento dos valores cobrados indevidamente.
Decisão do STF sobre a imunidade tributária da Embrapa no Maranhão
Em 15 de janeiro de 2026, o Supremo Tribunal Federal (STF) reafirmou a imunidade tributária da Empresa Brasileira de Pesquisa Agropecuária (Embrapa) em relação ao Imposto sobre a Propriedade de Veículos Automotores (IPVA) no Maranhão. O ministro André Mendonça, relator da Ação Cível Originária (ACO) nº 3.704, confirmou que os veículos registrados em nome da Embrapa no estado estão isentos do pagamento do IPVA, baseando-se no artigo 150, inciso VI, alínea “a” da Constituição Federal, que impede a cobrança de impostos entre entes federativos.
Fundamentação jurídica da imunidade para empresas públicas
O ministro Mendonça destacou que a Embrapa, como empresa pública prestadora de serviço público essencial, exclusivo e não concorrencial, possui direito à imunidade tributária recíproca. Esse entendimento está consolidado na jurisprudência do STF e foi reafirmado em casos similares envolvendo a própria Embrapa, como no julgamento da ACO 3.469. A Constituição Federal veda que estados, como o Maranhão, cobrem impostos sobre patrimônio, renda ou serviços de outros entes federativos, garantindo a imunidade para evitar oneração indevida.
Impactos da decisão para o Maranhão e a Embrapa
A decisão não apenas isenta a Embrapa do pagamento futuro do IPVA sobre seus veículos no Maranhão, mas também determina o ressarcimento ao órgão dos valores que foram cobrados nos cinco anos anteriores ao ajuizamento da ação, corrigidos monetariamente e acrescidos de juros. Essa medida representa uma economia significativa para a Embrapa e reafirma a segurança jurídica para entidades públicas que desenvolvem atividades de pesquisa e desenvolvimento agrícola.
Histórico do processo e competência do STF
A ação foi inicialmente ajuizada na 3ª Vara da Justiça Federal no Maranhão, que concedeu liminar para suspender a cobrança do imposto. Contudo, o processo foi remetido ao STF devido à incompetência do juízo local para julgar casos envolvendo imunidade tributária recíproca entre entes federados. No STF, o caso recebeu análise aprofundada, culminando na decisão do ministro André Mendonça que consolidou a proteção tributária da Embrapa no estado.
Contexto da atuação da Embrapa e importância da imunidade tributária
A Embrapa é uma instituição pública de pesquisa agropecuária que atua no desenvolvimento científico e tecnológico para o setor agrícola brasileiro. A imunidade tributária sobre seus veículos no Maranhão reflete a importância de assegurar que instituições públicas possam desempenhar suas funções sem sofrer encargos fiscais que comprometam seus recursos. Essa proteção constitucional permite que a Embrapa concentre seus esforços em inovação e sustentabilidade no campo, contribuindo para a segurança alimentar e o avanço da agricultura nacional.
Fonte: www.metropoles.com
Fonte: m colorida do ministro André Mendonça