Enquanto Chicago mantém estabilidade, mercado doméstico cede pressão do avanço da colheita com produtividades acima do esperado
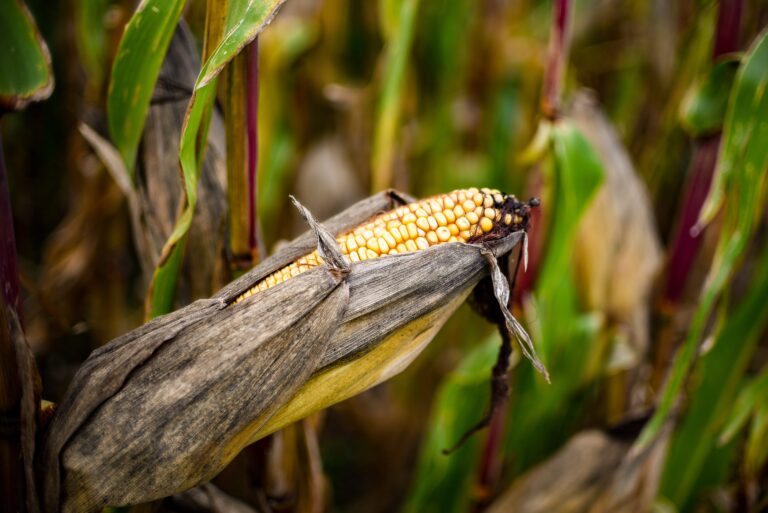
Pressão da colheita da segunda safra mantém cotações em queda na B3. Mato Grosso já colheu mais de 10% com produtividades acima do esperado, limitando ganhos.
Safrinha acelera movimento de baixa no milho doméstico enquanto Chicago busca equilíbrio
O mercado de milho Brasil segue pressionado pelo avanço da colheita da safrinha, consolidando nova rodada de perdas nas cotações da B3 nesta terça-feira (16 de junho). Enquanto a bolsa americana busca estabilidade com ajustes técnicos modestos, o cenário doméstico reflete o impacto direto da oferta crescente nos campos brasileiros.
Colheita acelera em ritmo acelerado no Centro-Oeste
Os trabalhos de campo alcançaram 6,7% da área nacional conforme dados divulgados por órgãos oficiais. O estado de Mato Grosso, responsável pela maior parcela da produção nacional, já ultrapassou 10% de sua área colhida, sinalizando produtividades que excedem as projeções iniciais.
Este cenário contrasta com a expectativa de preços mais firmes. A oferta abundante, acompanhada de rendimentos superiores aos antecipados, funciona como fator deprimente para as cotações. Produtores e intermediários aumentam suas ofertas no mercado, reduzindo a pressão compradora.
Comportamento divergente entre CBOT e B3
Em Chicago, o contrato com vencimento em julho encerrou em queda de 1,75 ponto, alcançando US$ 4,13 por bushel. O contrato de dezembro, porém, apresentou ganho de 0,75 ponto, fechando em US$ 4,42. Esta divergência reflete a ausência de motivações fortes que pudessem impulsionar ganhos generalizados.
Os analistas apontam que o mercado aguarda novos desenvolvimentos significativos. O setor monitora com atenção o progresso das lavouras norte-americanas no Meio-Oeste, onde previsões meteorológicas indicam boas condições até o final de junho, com possível ressecamento em julho.
Pressão sustentada em São Paulo
Na B3, os contratos futuros recuaram entre 0,03% e 0,6%. O vencimento de julho encerrou em R$ 63,97 por saca, enquanto janeiro fechou em R$ 73,44. Apenas o contrato de setembro registrou estabilidade ligeira, subindo 0,03% para R$ 66,97.
Este padrão de queda diferenciada sugere que investidores estão precificando oferta abundante para os próximos meses, mas mantêm alguma cautela nos vencimentos mais distantes.
Demanda internacional ainda firme
Apesar da pressão dos preços, a demanda externa pelo cereal continua em evidência. O consumo internacional persiste como suporte técnico, impedindo quedas mais agressivas. Esta dinâmica, combinada com as condições favoráveis da safra americana, cria um ambiente de preços contidos em ambas as praças.
As perspectivas de curto prazo sugerem que o movimento de baixa pode persistir enquanto a colheita da safrinha brasileira avança. A oferta crescente, combinada com produtividades elevadas, tende a manter pressão sobre as cotações nas próximas semanas, até que o ritmo de colheita desacelere naturalmente.