Aprovado o texto-base da segunda fase da reforma tributária.
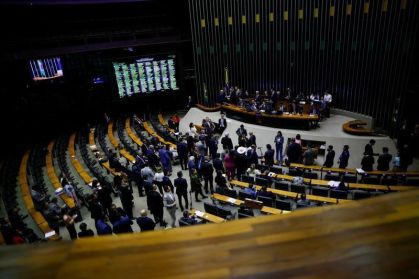
A Câmara dos Deputados aprovou o texto-base da segunda fase da reforma tributária, que inclui novos tributos sobre o consumo.
A aprovação do texto-base da reforma tributária na Câmara dos Deputados, ocorrida em 15 de dezembro de 2025, é um marco significativo para o sistema fiscal brasileiro. Com 330 votos a favor e 104 contrários, a matéria agora avança para a análise de destaques, cuja votação está prevista para o dia seguinte.
O que muda com a reforma tributária
O projeto de lei complementar, PLP nº 108/2024, é de iniciativa do Executivo e já passou pelo Senado antes de retornar à Câmara para nova apreciação. Ele busca detalhar as regras de funcionamento de dois novos tributos: o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa iniciativa visa simplificar e modernizar o sistema tributário nacional, que frequentemente é alvo de críticas por sua complexidade.
O IBS será um imposto compartilhado entre a União, estados e municípios, administrado por um Comitê Gestor que terá estrutura própria e governança permanente. Isso representa uma tentativa de garantir maior transparência e eficiência na arrecadação.
Detalhes da proposta e suas implicações
Uma das mudanças significativas promovidas pelo Senado e derrubadas por Mauro Benevides Filho (PDT-CE) foi a definição de um teto máximo de 2% para o Imposto Seletivo sobre bebidas açucaradas. O deputado também restabeleceu um prazo mais amplo para que microempresários decidam se permanecerão no regime de não cumulatividade.
Além disso, o projeto mantém a alíquota de 8,5% para as Sociedades Anônimas do Futebol (SAF), preservando o desenho original da reforma tributária, ao contrário da redução para 5% que havia sido aprovada anteriormente pelo Senado.
Outro aspecto relevante do texto é a consolidação das regras operacionais dos novos tributos, que visa harmonizar conceitos, critérios de incidência e mecanismos de arrecadação. Isso deve reduzir as assimetrias entre o IBS e a CBS, promovendo uma aplicação mais uniforme em todo o Brasil.
A proposta também inclui regras para a atuação de plataformas digitais e meios de pagamento, enfatizando a responsabilidade solidária opcional das plataformas e aprimorando o split payment, com o intuito de combater fraudes e garantir eficiência na arrecadação.
Caminhos futuros e desafios
Por fim, o texto estabelece um modelo de transição federativa que determinará a distribuição da arrecadação do IBS entre estados e municípios, além de definir mecanismos para equalização de perdas e compensações. Essa fase da reforma tributária é crucial para a implementação de um sistema fiscal mais justo e eficiente, mas ainda enfrenta desafios significativos durante a sua implementação e aceitação entre os diversos entes federativos.
Fonte: www.cnnbrasil.com.br
Fonte: Adriano Machado