Iniciativa visa orientar contribuintes e gestores públicos durante a transição do sistema tributário com foco na simplificação e transparência
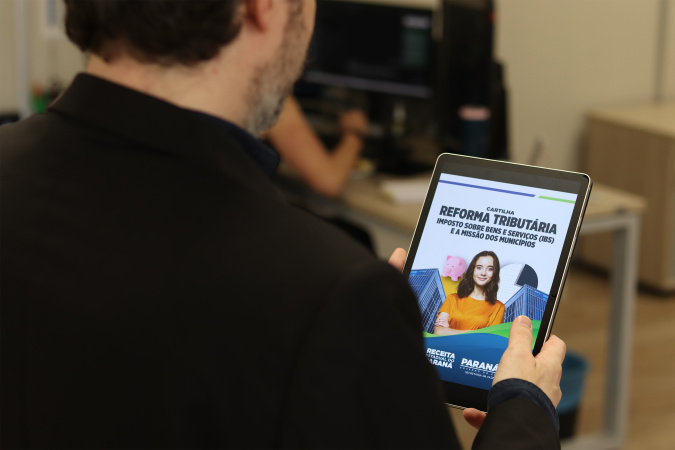
Paraná lança ferramentas digitais para guiar contribuintes e gestores na fase de transição da Reforma Tributária, promovendo segurança e transparência.
Portal e cartilha para orientar sobre a Reforma Tributária no Paraná
A Reforma Tributária no Paraná iniciou sua fase prática com o lançamento, em 14 de junho, de duas ferramentas digitais essenciais: um portal exclusivo e uma cartilha explicativa. Essas iniciativas, conduzidas pela Secretaria da Fazenda e Receita Estadual, destinam-se a esclarecer contribuintes, gestores públicos e equipes técnicas municipais sobre as mudanças que impactarão o sistema de tributação sobre o consumo. O secretário da Fazenda, Norberto Ortigara, destacou que o Comitê Gestor do Imposto sobre Bens e Serviços (IBS), recém-instituído pela Lei Complementar nº 227/2026, será fundamental para garantir uma transição segura e cooperativa entre os entes federativos.
Estrutura e impacto do novo modelo tributário com foco no IBS e CBS
O novo sistema tributário brasileiro, por meio da Reforma Tributária, prevê a unificação e simplificação dos impostos sobre o consumo, substituindo progressivamente o ICMS e o ISS pelo IBS, de competência compartilhada, e pela CBS, de competência federal. Essa mudança busca ampliar a base de incidência tributária e reduzir distorções, com benefícios esperados na transparência, eficiência arrecadatória e diminuição do custo de conformidade para empresas e contribuintes. A cartilha elaborada detalha o funcionamento do IVA Dual e orienta prefeituras sobre adaptações necessárias para manter a capacidade de arrecadação durante o período de transição, que se estende até 2033.
Esclarecimento de dúvidas e combate à desinformação sobre a Reforma Tributária
Com a proximidade da implementação, uma investigação jornalística identificou diversas informações incorretas circulando entre a população, gerando insegurança. Para enfrentar esse cenário, a Receita Estadual do Paraná reforça a importância de consultar fontes oficiais. O auditor fiscal Binder esclarece que a transição iniciada em 2026 é educativa, sem penalidades para não cumprimento imediato, e que não haverá aumento de preços decorrente da reforma neste ano. Além disso, confirma-se que o regime do MEI permanece inalterado, e que prestadores de serviços pessoas físicas não terão obrigatoriedade automática de formalização ou pagamento de novos tributos neste período inicial.
Cronograma e etapas para implementação efetiva da Reforma Tributária
Após a sanção do Projeto de Lei Complementar nº 108/2024, que instituiu o Comitê Gestor do IBS, o Paraná ingressou na fase de implementação do novo sistema. Testes e simulações do funcionamento do IBS e da CBS ocorreram desde o início do ano, sem recolhimento efetivo, com início da cobrança previsto para 2027. A transição se estenderá até 2033, com ajustes graduais nos processos tributários e administrativos. O governo estadual enfatiza o trabalho antecipado e colaborativo para garantir estabilidade, segurança jurídica e transparência, minimizando impactos econômicos e sociais dessa mudança estrutural.
Alterações na arrecadação municipal e adaptações práticas para prefeituras
A cartilha disponibilizada explica como as prefeituras poderão ajustar seus sistemas e processos para adequar-se à nova legislação tributária, preservando sua base de arrecadação. O material destaca a importância do Comitê Gestor do IBS para uniformizar procedimentos e evitar conflitos entre estados e municípios. Além disso, ressalta que contratos vigentes não sofrerão alterações imediatas e que o contencioso tributário tende a diminuir devido à simplificação das regras e redução das disputas sobre competências fiscais. Essa orientação busca garantir que gestores locais estejam preparados para as mudanças e mantenham a eficiência administrativa durante todo o período de transição.