BTG Pactual relata volume de negociação na Bolsa três vezes acima da média, com circuit breaker acionado em queda de 15%
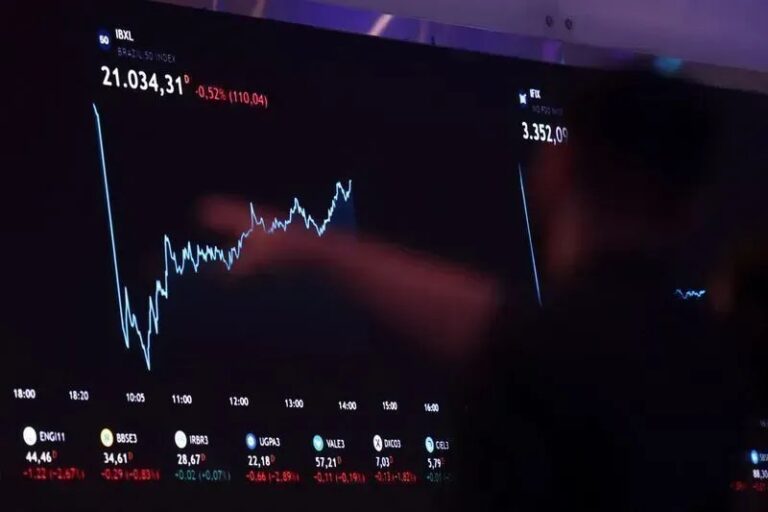
Juros futuros registram fortes altas no pregão seguinte à eleição presidencial, com movimentos superiores a 250 pontos-base em alguns contratos.
Os juros futuros registraram fortes altas no pregão seguinte à eleição presidencial, com avanços superiores a 250 pontos-base em alguns contratos. De acordo com Jerson Zanlorenzi, head da mesa de derivativos do BTG Pactual, o movimento reflete preocupações dos investidores com o risco estrutural do país.
O pregão foi marcado por volume e intensidade fora do comum. Segundo Zanlorenzi, foram negociados R$ 140 bilhões na Bolsa, enquanto a média dos dias anteriores girava entre R$ 30 bilhões e R$ 40 bilhões — aproximadamente três vezes a média habitual. O circuit breaker chegou a ser acionado com uma queda de 15%, e o dia caminhou para ser o pior desde a pandemia, em março de 2020.
No câmbio, o real registrou sua pior performance desde 1999, conforme dados de mercado. Posições montadas nas duas ou três semanas anteriores à eleição amplificaram a queda, segundo a análise de Zanlorenzi.
Nas semanas que antecederam a eleição, os investidores haviam aumentado a exposição a risco em seus portfólios, adicionando ações de setores como construção civil, varejo, shopping centers e o setor financeiro — todos potencialmente beneficiados por uma possível redução dos juros. Com a virada do resultado eleitoral no domingo, esses investidores precisaram desfazer suas posições rapidamente para readequar o perfil de risco.
“O mercado fica vazio na compra, como a gente fala, cai em queda livre”, explicou Zanlorenzi. Papéis considerados líquidos chegaram a registrar quedas de 30%, 40%, 50% e até 60% em um único dia.
Zanlorenzi destacou que a magnitude da queda reflete uma preocupação mais profunda com o risco estrutural e o longo prazo do Brasil. A parte curta da curva de juros permanece pressionada por uma inflação elevada, pelo petróleo a US$ 113 o barril e pela desvalorização do câmbio — fatores que dificultam a perspectiva de cortes na Selic.
A parte longa da curva também registrou alta significativa, com alguns vértices subindo entre 2% e 2,5%, refletindo preocupações com a trajetória da dívida pública. “O Brasil realmente precisa de algumas medidas estruturais, reformas que realmente reduzam o risco Brasil”, afirmou o especialista. Zanlorenzi acrescentou que, com a taxa livre de risco próxima a 14%, fica difícil justificar grandes investimentos de longo prazo.
Questionado sobre até onde poderia ir o movimento, Zanlorenzi avaliou que o mercado deve continuar adicionando prêmio de risco enquanto não houver clareza sobre os planos do governo.