Setor enfrenta alta de custos e demora na liberação de recursos que afetam obras e elevam procura por FIDCs
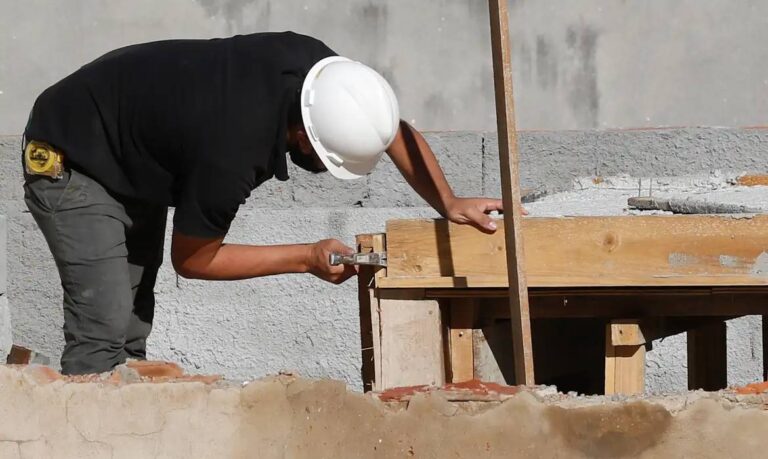
Crédito bancário lento e custos elevados desafiam construção civil e estimulam crescimento dos FIDCs como alternativa financeira.
crédito bancário lento desafia o ritmo da construção civil em 2026
O crédito bancário lento tem prejudicado o andamento da construção civil, principalmente em 2026, quando a liberação de recursos pode levar cerca de 90 dias. Essa demora afeta diretamente o fluxo de caixa das incorporadoras e o cronograma físico das obras, gerando atrasos em etapas críticas como a compra de materiais essenciais. André Caruso, CEO da Pilar Capital, destaca que no setor, o crédito não se resume ao preço, mas à previsibilidade e à aderência ao planejamento, e prazos longos podem gerar custos elevados mesmo com taxas menores.
alta de custos com materiais agrava cenário da construção civil
Além do crédito bancário lento, a construção civil sofre com a alta dos custos dos insumos, influenciada pela elevação do preço do petróleo e tensões internacionais, que impactam diretamente o Índice Nacional de Custo da Construção – M (INCC-M). Em abril, esse índice registrou alta de 1,4%, pressionando ainda mais o orçamento das obras e reduzindo a margem financeira das empresas do setor. A manutenção da taxa Selic em patamares próximos a 13% ao ano também contribui para a dificuldade de captação de recursos.
redução nas projeções de crescimento e impacto no emprego formal
A Câmara Brasileira da Indústria da Construção (CBIC) revisou a expectativa de crescimento do setor para 1,2% em 2026, abaixo dos 2% previstos anteriormente. Apesar disso, o segmento gerou mais de 120 mil empregos no primeiro trimestre, mantendo cerca de 3 milhões de trabalhadores formais. Essa desaceleração reflete o aperto financeiro e operacional enfrentado pelas incorporadoras, que precisam ajustar seus planos diante do ambiente de juros elevados e custos em alta.
fidcs ganham protagonismo como alternativa ao crédito tradicional
Diante da lentidão e burocracia dos bancos tradicionais, o mercado tem se voltado para o crédito privado, especialmente para os Fundos de Investimento em Direitos Creditórios (FIDCs). No primeiro trimestre de 2026, o crédito privado movimentou R$ 192,8 bilhões, com crescimento de 22,5% em relação ao ano anterior. Em abril, os FIDCs captaram R$ 4,5 bilhões, contrariando as perdas de outros fundos de investimento. Os FIDCs funcionam comprando recebíveis futuros e convertendo-os em liquidez imediata para as empresas, oferecendo maior estrutura, governança e previsibilidade aos investidores.
impactos para incorporadoras de médio porte e perspectivas futuras
Para incorporadoras de médio porte, que enfrentam dificuldades para acessar o crédito bancário tradicional, os FIDCs representam uma solução viável para manter o fluxo de caixa e a continuidade dos projetos. A Pilar Capital, por exemplo, gerencia projetos imobiliários que somam mais de R$ 3 bilhões em Valor Geral de Vendas (VGV) por meio de um FIDC. Essa diversificação das fontes de financiamento permite que o setor imobiliário não dependa exclusivamente dos bancos, possibilitando decisões ágeis e adequadas ao ciclo dinâmico das obras.
conclusões sobre o ambiente financeiro e operacional da construção civil
O cenário atual evidencia que o crédito bancário lento e o aumento dos custos operacionais desafiam a sustentabilidade da construção civil no Brasil, impactando desde o planejamento até a execução das obras. A busca por alternativas financeiras, como os FIDCs, reflete a necessidade de modelos mais ágeis e estruturados que atendam às demandas do setor. A adaptação a esse novo contexto financeiro será decisiva para a retomada consistente do crescimento e a manutenção do emprego formal no segmento.